周末还在等旧仓反弹的人,先等来了一串利空公告。78只股票集中报雷,退市、业绩翻车、重组终止、概念澄清挤在一起,很多账户不是没看见机会,而是先发现手里的筹码要被重新定价。
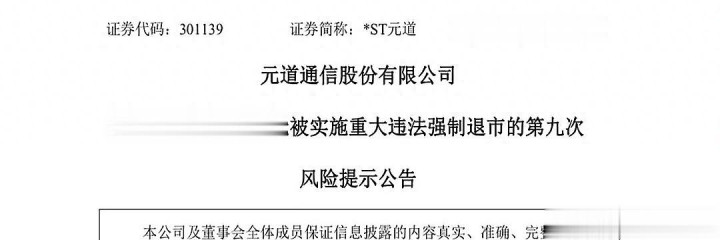
最先被资金划掉的,是退市链条已经走实的票。ST清越、ST元道都已因欺诈发行和上市后财务造假发布多次退市风险公告,一个从10元上方跌到不足1元,另一个从近40元跌到3元多。天龙退、赛隆退等已进退市整理期,盘面剩下的是摘牌倒计时,低价看着像门槛低,实际先丢掉的是流动性。
另一种折价来得没那么快,却同样伤账户。利欧股份年初还预告全年净利润1.9亿至2.5亿元,股价一度翻倍;等年报落地,利润只剩3374万元,缩水超过80%,公司负责人还因财务核算不严谨、信息披露失真被公开谴责。前面按业绩预期给出的溢价,最后被年报整段收回。
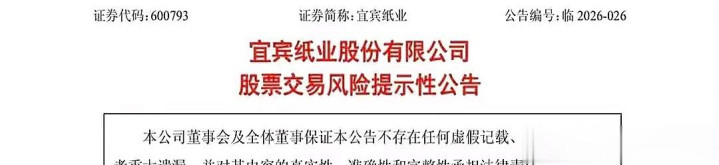
还有一类票,账本本来就薄,股价却先按热门概念结算。69家公司周末集中提示风险,宜宾纸业的TAC光学膜只有38万元预付款,没有正式合同;一些具身智能、电子皮肤、光模块概念股也主动说明业务占比极低、仍在推广阶段。公司自己出来降温,往往比外面的热词更伤承接,故事越热,真实业务越容易显得单薄。
麻烦不只在公告本身,还在前面的定价习惯。买盘一热,就先把“沾上热点”折成估值,把订单、利润和现金流往后放;等公司把业务体量、合同进度写清楚,高位那段溢价就得找人接。高估值不是被一纸澄清打掉,而是被真实业务接不住。
所以这次集中报雷,不只是周末消息偏空。制度端继续压财务造假和保壳缓冲,市场端也在收回空心题材的高溢价;像深水海纳这样把控制权变更当支点的公司,一旦重组终止,原先那点想象就会被迅速抽走。旧仓等回本的人还想熬一下,场外看低价的人却会发现,一边是问题公司被制度折价,一边是空心概念被市场压价;这类折价真要松动,后面得拿合同、收入和现金流来接。
这批名单未必会把所有题材股一起打回去,但它把一条边界写得更明白:低价不是安全垫,热词也不是利润表。后面若还有人愿意给这类票高估值,买的已经不是成长故事,而是流动性还肯不肯继续接账。
盈亚配资提示:文章来自网络,不代表本站观点。